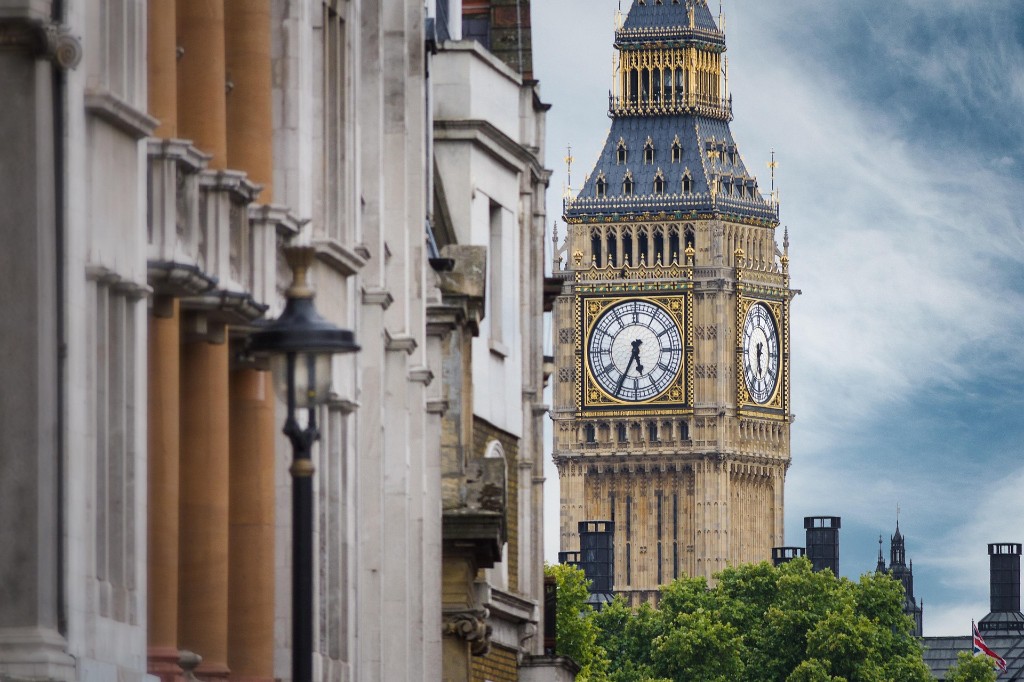
런던 웨스트민스터, 엘리자베스 타워. 1976년 스털링 위기가 영국 정치의 상식을 바꾼 무대다.
김호광 싸이월드 전 대표 / 2026년 10월 12일
이 글의 구성에 대하여 본문(1~6부)은 1976년 스털링 위기에 대한 역사 서술과 해석입니다. 사실(史實), 역사가들의 해석, 필자의 판단이 섞일 수밖에 없는 글이므로, 해석과 추정에는 가능한 한 그렇다는 표시를 달았습니다. 2026년 현재의 영국 상황은 본문과 분리해 에필로그 「시사 노트」로 따로 다뤘으며, 해당 사실관계에는 출처를 붙였습니다. 압축 연표와 참고문헌은 부록에 실었습니다.
프롤로그 - 히스로 공항에서 돌아선 재무장관
1976년 9월 28일 아침, 영국 재무장관 데니스 힐리(Denis Healey)는 히스로 공항에 있었습니다. 마닐라에서 열리는 IMF·세계은행 연차총회로 향하는 길이었고, 경유지 홍콩에서는 영연방 재무장관 회의도 잡혀 있었습니다.
그는 비행기에 오르지 못했습니다. 외환시장에서 파운드화가 다시 무너지고 있었기 때문입니다. 장거리 비행 동안 연락이 끊기는 사이 파운드가 어디까지 떨어질지 아무도 장담할 수 없었습니다. 힐리는 공항에서 발길을 돌렸습니다.[^1]
같은 날 블랙풀의 노동당 전당대회 연단에 제임스 캘러헌(James Callaghan) 총리가 섰습니다. 그는 전후 30년 동안 영국 정치의 상식이었던 믿음 하나를 공개적으로 내려놓았습니다.
"우리는 세금을 깎고 정부 지출을 늘리면 불황에서 빠져나와 고용을 늘릴 수 있다고 생각해 왔습니다. 솔직하게 말씀드리겠습니다. 그 선택지는 더 이상 존재하지 않습니다."[^2]
다음 날, 영국 정부는 IMF에 39억 달러의 대기성 차관을 신청한다고 발표했습니다. 당시 IMF 역사상 최대 규모였습니다. 협상은 석 달을 끌었고, IMF 이사회가 이를 최종 승인한 것은 1977년 1월 3일이었습니다.
32년 전, 그 IMF의 설계도를 그린 사람은 영국인 존 메이너드 케인스였습니다.
1부. 설계자의 아이러니
1944년 브레턴우즈: 영국이 그린 그림, 미국이 지은 집
1944년 7월 브레턴우즈 회의에서 영국 대표단을 이끈 케인스의 구상은 대담했습니다. 그가 제안한 국제청산동맹(International Clearing Union) 은 '방코르(Bancor)'라는 국제 결제 단위를 만들고, 무역적자국뿐 아니라 흑자국에도 조정 책임을 지우는 대칭적 구조였습니다. 전쟁으로 거대한 채무국이 될 영국의 처지를 반영한 설계였습니다.
미국 재무부의 해리 덱스터 화이트(Harry Dexter White)의 안은 달랐습니다. 회원국 출자금으로 기금을 만들어 빌려주되, 조정의 부담은 돈을 빌리는 적자국이 진다는 구조였습니다. 세계 최대 채권국이던 미국의 이익에 맞는 설계였습니다.
결과는 화이트안에 가까웠습니다. 출자 비율에 따라 투표권이 배분되었고, 최대 출자국 미국이 주요 결정에서 사실상의 거부권을 쥐었습니다.[^3] IMF는 흔히 '케인스와 화이트의 합작품'으로 불리지만, 집의 골격은 화이트의 것이었습니다.
1976년 영국이 맞닥뜨린 것은 바로 이 구조였습니다. 돈을 빌리는 나라가 조건을 받아들여야 하는 기관. 케인스가 피하고 싶었던 바로 그 자리에, 케인스의 조국이 서게 된 것입니다.
'특별한 관계'는 자선이 아니었다
미국이 영국을 냉정하게 대한 것이 1976년이 처음은 아니었습니다. 1945년 8월 미국은 무기대여법(Lend-Lease) 지원을 갑자기 중단했고, 1946년 영국에 차관을 주면서 파운드 태환 회복을 조건으로 걸었습니다. 1947년 태환을 시행하자 자본이 빠져나가 영국은 몇 주 만에 이를 중단해야 했습니다. 1956년 수에즈 위기 때는 영국이 이집트에서 철군을 약속한 뒤에야 IMF 자금이 풀렸습니다.
수에즈 이후 영국은 1960년대 내내 국제수지 위기 때마다 IMF와 중앙은행 간 신용에 기댔습니다. IMF는 영국에 낯선 창구가 아니었습니다. 1976년이 달랐던 것은 돈과 함께 국내 재정정책에 대한 구체적이고 공개적인 조건이 붙었고, 그 조건을 둘러싸고 영국 정부가 몇 달 동안 공개적으로 흔들렸다는 점입니다.
2부. 1973 - 1976년 영국 파운드화 붕괴의 해부
석유파동과 사회계약
1973년 10월 석유파동으로 유가가 단기간에 약 4배로 뛰자, 물가는 오르는데 경기는 가라앉는 스태그플레이션이 선진국을 덮쳤습니다.
각국의 대응은 갈렸습니다. 서독 분데스방크는 통화를 조여 물가부터 잡았습니다. 1974년 두 차례 총선 끝에 집권한 해럴드 윌슨(Harold Wilson)의 노동당 정부는 공공지출로 고용을 지키는 쪽을 택했고, 노조와의 사회계약(Social Contract) 에 기대를 걸었습니다. 정부가 복지와 사회정책을 제공하는 대신 노조는 임금 요구를 자제한다는 약속이었습니다.
이 선택이 영국만의 독단은 아니었습니다. 1974년 무렵에는 OECD와 IMF도 각국이 일제히 긴축하면 세계 경기가 더 깊이 가라앉을 것을 우려했고, 산유국으로 흘러간 오일 머니를 차입으로 재순환시키는 데 비교적 관대했습니다. 문제는 영국이 그 길을 가장 오래, 가장 멀리 갔다는 점입니다.
사회계약은 초기에 지켜지지 않았습니다. 임금이 물가를 쫓고 물가가 다시 임금을 쫓았습니다. 소매물가 상승률은 1975년 8월 전년 동월 대비 26.9%로 정점을 찍었습니다(1975년 연평균으로는 약 24%).[^4] 실업자는 전후 처음으로 100만 명을 넘었고, 정부 차입 필요액(PSBR)은 GDP의 10% 가까이로 불어났습니다.
1975년 4월 미국 월스트리트저널은 잘 가라, 대영제국(Goodbye, Great Britain) 이라는 사설을 실었습니다. 훗날 1976년 위기를 다룬 대표적 연구서가 이 문구를 제목으로 가져다 쓸 만큼 상징적인 장면이었습니다.[^5]
이 시기 노조 지도부의 역할도 기억해 둘 필요가 있습니다. 운수일반노조(TGWU)의 잭 존스(Jack Jones)와 노총(TUC)의 렌 머리(Len Murray)는 1975년 7월 주당 6파운드 임금 인상 상한제를 받아들였고, 1976년에는 더 낮은 상한에도 동의했습니다. 물가는 1976년 들어 빠르게 꺾이기 시작했습니다. 다시 말해 위기가 정점에 이른 1976년 가을, 영국의 인플레이션은 이미 개선되고 있었습니다. 이 사실은 뒤에서 다룰 '틀린 숫자'의 문제와 맞물립니다.
1976년 3월 — 파운드를 '살짝' 밀었다가 벌어진 일
1976년 초 재무부의 고민은 경쟁력이었습니다. 영국 물가가 교역 상대국보다 훨씬 빨리 오르는데 환율이 그대로라면, 영국 제품은 해마다 비싸지는 셈이었습니다.
당시 재무부 사무차관이었던 더글러스 와스(Douglas Wass)의 회고와 이후 연구들에 따르면, 재무부 안에는 파운드화 가치를 완만하고 통제된 방식으로 낮춰 수출 경쟁력을 유지하자는 판단이 자리 잡고 있었고, 영란은행도 이 방향에 일정 부분 협조했던 것으로 보입니다. 다만 영란은행 내부에는 신뢰가 약한 통화를 의도적으로 낮추는 것의 위험을 경고하는 목소리도 있었던 것으로 전해집니다.[^6] 1972년 이후 파운드는 변동환율이었지만, 영란은행의 개입으로 흐름을 관리하는 '관리 변동'이었습니다.
3월 4일, 파운드가 이미 압력을 받던 상황에서 영란은행의 개입은 시장에 파운드 매도로 비쳤습니다. 같은 시기 나이지리아 등 파운드를 대량 보유한 해외 기관들도 매도에 나서고 있었습니다. 다음 날인 3월 5일 영란은행은 최저대출금리(MLR)를 소폭 내렸습니다. 시장은 이 두 움직임을 하나의 메시지로 읽었습니다. 영국 당국은 파운드가 더 떨어지기를 원한다. 파운드는 그날 사상 처음으로 2달러 아래로 내려갔고, 6월 초에는 1.70달러대까지 밀렸습니다.
왜 '살짝 밀기'가 시장의 불신을 불렀나?
① 당국이 파는 통화를 누가 사겠는가? 환율 개입의 힘은 '당국이 이 선을 지킨다'는 믿음에서 나옵니다. 당국이 하락을 원한다는 신호를 주는 순간, 시장 참가자에게 가장 합리적인 전략은 당국보다 먼저 파는 것이 됩니다. 하락을 유도하는 개입은 시장 전체를 같은 방향으로 줄 세웁니다. 시작은 쉽고 멈추기는 어렵습니다.
② 스털링 잔액(Sterling Balances)이라는 시한폭탄. 제국의 유산으로 영연방 국가와 산유국 중앙은행들은 런던에 막대한 파운드 예금과 국채를 보유하고 있었습니다. 이들에게 '영국 정부가 파운드 약세를 원한다'는 것은 자기 자산의 가치를 의도적으로 깎겠다는 말과 같았습니다. 예금주들이 돈을 빼기 시작했고, 이를 막느라 외환보유액이 빠르게 소진되었습니다.
③ 20%대 인플레이션에서는 평가절하가 오래가지 않는다. 통화가치를 내리면 수입품 가격이 오르고, 그것이 다시 임금 인상 요구로 이어집니다. 경쟁력 개선 효과는 몇 달 만에 물가에 잡아먹힙니다. 시장은 한 번으로 끝나지 않으리라 예상했습니다.
④ 영국에는 '전과'가 있었다. 1949년과 1967년의 평가절하, 그리고 1967년 윌슨 총리가 "당신 주머니 속의 파운드는 가치가 줄지 않았다"고 말했던 기억. 당국의 말과 행동이 다를 수 있다는 기억이 시장에 남아 있었습니다.
⑤ 앵커가 사라진 통화. 변동환율 아래에서 당국이 스스로 기준점을 흔들자, 시장은 파운드가 어디서 멈출지 판단할 근거를 잃었습니다. 2달러라는 심리적 선이 깨지자 그 아래에는 바닥이 보이지 않았습니다.
신뢰가 얇은 통화는 '살짝' 밀 수 없습니다. 밀면 미끄러지고, 미끄러지면 떨어집니다.
혼란 속에서 3월 16일 윌슨 총리가 전격 사임을 발표했고, 당수 경선을 거쳐 4월 5일 캘러헌이 총리에 취임했습니다. 외무장관 자리는 앤서니 크로스랜드(Anthony Crosland)에게 돌아갔습니다.
6월의 단기 차관과 '12월 9일'
1976년 6월 7일, 미국·서독·일본 등 주요국 중앙은행과 국제결제은행(BIS)은 영국에 53억 달러 규모의 단기 신용 한도를 제공하기로 했습니다. 조건은 6개월 안에 상환, 즉 12월 9일 만기였습니다. 미국 재무부는 영국이 그때까지 갚지 못하면 IMF로 가야 한다는 점을 분명히 한 것으로 알려져 있습니다.[^7]
여름 동안 잠시 안정되는 듯했던 파운드는 7월 지출 삭감이 시장을 납득시키지 못하면서 9월 다시 무너졌고, 9월 28일 1.64달러 선까지 내려갔습니다. 힐리가 히스로에서 발길을 돌린 그날입니다.
블랙풀 연설로 보는 선언과 실제 상황
캘러헌의 연설 핵심 대목은 그의 사위이자 『더 타임스』 경제 에디터였던 피터 제이(Peter Jay)가 초안을 쓴 것으로 알려져 있습니다. 제이는 『파이낸셜 타임스』의 새뮤얼 브리튼(Samuel Brittan)과 함께 당시 영국 언론에서 통화주의를 가장 적극적으로 소개하던 논객이었습니다. 1976년의 사상적 전환은 화이트홀만이 아니라 플리트 스트리트(언론가)에서도 준비되고 있었던 셈입니다.
연설은 선언이었지만, 전환은 이미 진행 중이었습니다. 1976년 7월 힐리는 영국 역사상 처음으로 통화량(파운드화 M3) 증가율 목표치를 공개했습니다. 힐리는 훗날 스스로를 "믿지 않는 통화주의자(unbelieving monetarist)"라고 불렀습니다. 신념이 아니라 시장의 신뢰를 얻기 위해 통화주의의 언어를 빌렸다는 뜻이었습니다.
3부. 내각과 틀린 숫자
IMF는 무엇을 요구했나?
1976년 11월 1일, IMF 유럽국장 앨런 휘톰(Alan Whittome)이 이끄는 실사단이 런던에 도착했습니다. 이들은 언론의 눈을 피해 호텔에 머물며 재무부와 협상했습니다.
IMF를 '미국의 도구'로만 보면 그림이 평면적이 됩니다. 실사단은 처음에 영국 정부가 감당하기 어려운 수준의 차입 축소를 요구했고, 이를 둘러싼 줄다리기가 길어지자 IMF 총재 요하네스 비테벤(H. Johannes Witteveen)이 직접 런던을 찾아 캘러헌과 담판을 벌인 것으로 알려져 있습니다. IMF 스태프의 관심은 미국의 지정학적 셈법과는 결이 조금 달랐습니다. 대규모 선진국 대출에서 조건이 느슨하면 다른 회원국에 대한 조건부 원칙 전체가 흔들린다는 기관으로서의 신뢰 문제가 걸려 있었기 때문입니다.[^8] 동시에 최종 합의는 IMF 스태프의 초기 요구보다 완화된 수준에서 이뤄졌습니다. IMF는 미국의 영향 아래 있었지만, 미국의 의지를 그대로 옮기는 확성기만은 아니었습니다.
세 갈래로 찢어진 노동당
진짜 전쟁터는 내각 회의실이었습니다. 11월 말부터 12월 초까지 이어진 연쇄 각료회의에서 노동당 정부는 세 갈래로 갈라졌습니다.
| 노선 | 대표 인물 | 핵심 주장 |
|---|---|---|
| 현실 수용파 | 데니스 힐리 (재무장관), 에드먼드 델 (무역장관) | 외환보유액이 바닥나고 만기가 다가오는 상황에서 다른 길은 없다. IMF 조건을 받아들여 시장 신뢰를 회복해야 한다. |
| 사민주의 저항파 | 앤서니 크로스랜드 (외무장관), 로이 해터슬리 등 | 실업이 100만 명을 넘고 경상수지는 개선 중이다. 추가 긴축은 불필요하고 정치적으로 자멸적이다. 서방 동맹에서 영국이 갖는 무게를 협상 카드로 써서 조건을 완화해야 한다. |
| 대안경제 전략파 | 토니 벤 (에너지장관), 피터 쇼어 (환경장관) | IMF를 거부하고 수입 통제·자본 통제·계획 투자로 가는 '대안 경제 전략(AES)'을 택해야 한다. |
벤의 AES는 진공 속에서 나온 구상이 아니었습니다. 케임브리지 대학의 윈 고들리(Wynne Godley) 등이 이끈 케임브리지 경제정책그룹(CEPG)은 영국의 문제를 만성적 무역적자와 제조업 경쟁력 하락으로 보고 수입 통제를 처방했고, 힐리의 경제 고문을 지낸 니콜라스 칼도(Nicholas Kaldor) 역시 관리된 무역 보호에 우호적이었습니다. 1976년의 내각 논쟁은 케인스주의 대 반(反)케인스주의의 대결이 아니라, 케인스주의 내부의 분열이기도 했습니다.
캘러헌 총리는 처음에는 어느 편에도 서지 않고 각 노선이 스스로 한계를 드러내도록 했습니다. AES는 다른 각료들의 집중 질의 속에서 "수입 통제가 부를 보복 무역과 자본 이탈은 어떻게 막는가"라는 질문에 충분한 답을 내놓지 못했습니다. 12월 초 캘러헌이 힐리 쪽에 서자, 크로스랜드는 자신의 판단을 굽히지 않으면서도 총리와 재무장관이 함께 패배하면 정부가 무너진다는 이유로 물러섰습니다. 그의 논리는 경제학이 아니라 정치학 앞에서 접혔습니다.
12월 15일 힐리는 하원에서 2년에 걸친 총 25억 파운드의 지출 삭감, 정부 보유 BP 주식 약 5억 파운드 매각, 그리고 1977/78년 PSBR 상한 87억 파운드를 발표했습니다.
크로스랜드는 옳았는가?
이후 드러난 숫자들은 크로스랜드의 손을 들어주는 것처럼 보입니다. 실제 차입은 전망보다 훨씬 적었고, 경상수지는 이미 개선 중이었습니다. 많은 역사가들이 크로스랜드의 경제적 진단에 상당한 근거가 있었다고 평가하는 이유입니다.
그러나 그것이 곧 '크로스랜드가 옳았다'는 결론으로 이어지지는 않습니다. 1976년의 문제는 재정 숫자 이전에 시장이 영국 정부를 믿지 않았다는 데 있었습니다. 진단이 맞았더라도, 신뢰가 무너진 상황에서 완화된 긴축이 파운드 매도를 멈출 수 있었을지는 알 수 없습니다. 크로스랜드의 주장은 '숫자'에서는 설득력을 얻었지만, 그가 상대해야 했던 것은 숫자가 아니라 시장 심리였습니다. 크로스랜드는 몇 달 뒤인 1977년 2월 뇌출혈로 세상을 떠났습니다.
110억 파운드라는 유령
IMF 협상의 출발점이 된 숫자는 재무부가 전망한 1977/78 회계연도 PSBR, 약 105억110억 파운드였습니다. 협상 결과 상한은 87억 파운드로 정해졌습니다. 그런데 실제 집계된 1977/78년 PSBR은 약 55억56억 파운드 수준이었습니다.[^9] 재무부 전망의 절반, IMF와 약속한 상한보다도 30억 파운드 넘게 적은 숫자였습니다.
힐리는 회고록 『내 인생의 시간(The Time of My Life)』에서, 재무부가 정확한 전망을 내놓았더라면 영국은 IMF에 갈 필요가 없었을 것이라는 취지로 한탄했습니다.[^1]
왜 이렇게 크게 틀렸나?
① PSBR은 두 거대한 숫자의 '차이'다. PSBR은 총지출에서 총수입을 뺀 잔차입니다. 지출과 수입이 각각 수백억 파운드인데 그 차이는 수십억 파운드입니다. 지출과 수입 추정이 각각 2~3%만 반대 방향으로 틀려도 PSBR 전망은 50% 넘게 흔들립니다. 큰 수의 작은 오차가 작은 수의 거대한 오차가 됩니다.
② 현금 한도제가 만든 '과소 지출'. 1976년 도입된 현금 한도제(Cash Limits)는 각 부처 지출에 명목 금액 상한을 걸었습니다. 처음 시행되는 제도 앞에서 부처들은 한도 초과를 두려워해 보수적으로 집행했고, 실제 지출이 계획을 크게 밑도는 과소 지출(underspend) 이 발생했습니다. 재무부의 전망 모델은 이 행태 변화를 반영하지 못했습니다.
③ 인플레이션이 장부를 왜곡했다. 고인플레이션 아래에서 명목 세수는 빠르게 불어나고, 물가가 예상보다 빨리 꺾이면 지출 증가는 둔화됩니다. 물가 경로 가정이 조금만 어긋나도 전망 전체가 무너졌습니다. 앞서 보았듯 1976년 물가는 이미 빠르게 내려오고 있었습니다.
④ 공기업과 지방정부의 차입. PSBR에는 국유 산업과 지방정부의 차입도 포함됩니다. 이 부분은 예측이 특히 어려웠고, 실제로 예상보다 적었습니다.
⑤ 비관의 인센티브. 위기 한복판에서 낙관적 숫자를 내놓기는 어렵습니다. 낙관했다가 틀리면 책임을 지지만, 비관했다가 틀리면 '신중했다'는 평가를 받습니다. 일부 연구자들은 재무부 관료들 가운데 IMF라는 외부 압력을 지출 통제의 기회로 본 이들이 있었다고 분석합니다.[^6] 비관적 전망은 정책 논쟁에서 긴축파의 무기가 되었습니다.
⑥ 국제수지 통계도 개정되었다. 1976년 경상수지 적자 역시 이후 통계 개정 과정에서 상당히 축소되었습니다. 위기를 정당화했던 숫자들이 대체로 실제보다 나쁘게 그려져 있었던 것입니다.
재무부의 전망 모델은 엑셀이지 오라클이 아니었습니다. 모델은 입력된 가정을 계산할 뿐, 사람들의 행동이 바뀌는 순간을 예언하지 못합니다. 1976년의 영국은 그 계산 결과를 신탁처럼 받아들였습니다.
4부. 워싱턴과 본 - 누가 영국을 IMF로 보냈나?
워싱턴의 두 목소리
미국 정부 안에서도 영국을 대하는 태도는 하나가 아니었습니다. 재무장관 윌리엄 사이먼(William Simon), 통화담당 차관 에드윈 여(Edwin Yeo), 연방준비제도 의장 아서 번스(Arthur Burns)는 영국의 경제 운영이 근본적으로 잘못되었으며 강제적 정책 전환 없이는 어떤 지원도 소용없다고 보았습니다. 반면 제럴드 포드(Gerald Ford) 대통령과 국무장관 헨리 키신저(Henry Kissinger)는 경제보다 동맹을 먼저 보았습니다. 영국 정부가 무너지고 노동당 좌파가 득세하면 NATO와 서방 체제에 금이 갈 수 있다는 우려였습니다.
캘러헌은 이 틈을 파고들어 포드와 서독 총리 헬무트 슈미트(Helmut Schmidt)에게 직접 호소했습니다. 그러나 최종적으로 백악관은 재무부의 원칙, 즉 IMF 조건 수용이 먼저라는 입장을 지지했습니다.[^5]
본(Bonn)과 프랑크푸르트 - 또 하나의 축
1976년의 압박을 미국만의 작품으로 그리면 균형을 잃습니다. 서독은 미국과 함께 영국 지원 여부를 좌우하는 또 하나의 축이었습니다.
슈미트 총리는 같은 사민주의 계열 정치인으로서 캘러헌 정부에 정치적 공감을 갖고 있었고, 영국이 보호무역으로 돌아서면 유럽 공동체 전체가 흔들릴 것을 우려했습니다. 그러나 그 공감은 조건 없는 지원으로 이어지지 않았습니다. 독립성이 강한 분데스방크는 인플레이션 억제를 최우선 원칙으로 삼았고, 방만한 재정을 운영하는 나라에 조건 없이 돈을 빌려주는 것에 강하게 반대했습니다. 결국 슈미트도 IMF를 통한 해결을 지지하는 쪽에 섰습니다. 동시에 서독은 IMF 합의 이후 스털링 잔액 안전망을 마련하는 바젤 협의에서 중요한 출자국 역할을 했습니다.
요컨대 영국을 IMF로 이끈 것은 미국 재무부의 원칙론과 서독의 통화 규율이 맞물린 결과였고, 영국의 동맹국 중 IMF 바깥의 대안을 제공하려는 나라는 없었습니다.
왜 '직접'이 아니라 'IMF'였나?
미국과 서독이 직접 긴축을 요구하는 대신 IMF라는 경로를 택한 것을, 사료와 연구는 대체로 다음과 같이 설명합니다. 이것은 당시 정책 결정자들의 '의도'라기보다, 그들이 내린 선택이 낳은 구조적 효과로 읽는 편이 정확합니다.
첫째, 정치적 비용의 분산. 특정 국가가 직접 조건을 걸면 영국 내 반미·반독 여론이 커집니다. IMF를 거치면 같은 조건이 '국제 기준'의 모양을 띱니다.
둘째, 재정 비용의 분산. IMF 기금은 회원국 공동 출자금이었습니다. 미국 의회에서 별도 예산을 따낼 필요가 없었습니다.
셋째, 시한의 효과. 6월 단기 차관의 12월 9일 만기는, 그 기간 안에 IMF 바깥의 대안이 열리지 않는 한 영국이 결국 IMF로 갈 수밖에 없는 구조를 만들었습니다. 미국 재무부 관계자들이 이를 처음부터 '덫'으로 설계했는지는 사료 해석에 따라 갈리지만, 결과적으로 영국에 남은 길은 하나뿐이었다는 점에는 대부분의 연구가 동의합니다.[^5][^7]
미국과 서방이 얻은 것
① 영국 대안경제의 봉쇄. AES가 채택되었다면 영국은 수입 통제와 자본 통제로 향했을 것이고, 이는 GATT 중심의 자유무역 질서와 유럽 공동체에 대한 정면 도전이 되었을 것입니다. 서방 핵심 동맹국의 이탈을 막은 것은 미국과 서독 모두에게 중요한 결과였습니다.
② 파운드 준비통화 역할의 질서 있는 퇴장. 1977년 1월 바젤에서 주요국 중앙은행들은 BIS를 통해 해외 공적 기관 보유 스털링 잔액의 축소를 뒷받침하는 약 30억 달러 규모의 안전망에 합의했습니다. 영국이 오랫동안 원하던 것이었지만, IMF 조건을 받아들인 뒤에야 주어졌습니다. 파운드는 국제 준비통화로서 남은 역할을 질서 있게 내려놓았고, 1944년부터 이어진 파운드에서 달러로의 권력 이양은 사실상 마침표를 찍었습니다.
③ 조건부 원칙의 확립. IMF 조건이 선진국에도 같은 무게로 적용된다는 선례가 생겼습니다. 1976~77년 영국과 이탈리아 이후 G7 주요국이 IMF 프로그램을 받은 사례는 없습니다.
④ 동맹의 유지. 비둘기파의 우려도 해소되었습니다. 캘러헌 정부는 무너지지 않았고, 영국은 서방 체제의 일원으로 남았습니다.
버림받았나, 재정의되었나?
IMF의 설계자였던 영국은 미국에게 버림받은 것일까요? 더 정확한 표현은 쓸모의 재정의일지 모릅니다. 전후 미국에게 영국은 파운드 지역을 거느린 제2의 금융 강국이자 브레턴우즈 체제를 함께 떠받치는 파트너였습니다. 그러나 1971년 닉슨 쇼크로 브레턴우즈가 무너지자, 파운드 지역이라는 구조물은 더 이상 필요하지 않은 유산이 되었습니다. 미국과 서독이 필요로 한 것은 금융 강국 영국이 아니라달러와 마르크 중심의 질서 안에서 규칙을 지키는 동맹국 영국이었습니다.
IMF를 설계한 것은 영국이었지만, IMF를 움직인 것은 출자금과 투표권이었습니다. 국제기구에서 저자의 이름은 권력의 크기를 대신해 주지 않습니다.
5부. 북해의 기름: 같은 바다, 다른 운명
1977년의 반전, 그 실체
IMF 합의 이후 시장의 분위기는 빠르게 바뀌었습니다. 1977년 해외 자금이 런던으로 돌아왔고 외환보유액은 200억 달러 수준까지 회복되었습니다. 15%까지 올랐던 최저대출금리는 1977년 가을 5%까지 내려갔습니다. 영국은 39억 달러 중 절반 정도만 인출했고, 1979년 무렵 이를 모두 상환했습니다.
이 반전의 배경에 북해 유전이 있었던 것은 사실입니다. 1975년 6월 아가일(Argyll) 유전에서 첫 원유가 상륙했고, 같은 해 11월 대형 유전인 포티스(Forties)가 가동을 시작했습니다. 그러나 북해산 원유가 영국 경상수지를 본격적으로 흑자로 돌린 것은 1980년 이후입니다. 1977년의 회복은 기름이 실제로 벌어들인 돈보다 기름에 대한 기대가 만든 측면이 컸습니다. 이는 1976년의 위기가 무엇보다 '신뢰'의 위기였음을 역설적으로 보여줍니다.
오일 머니가 남긴 것 - 강한 파운드와 무너진 공장
① 페트로커런시와 '네덜란드 병'. 1979년 2차 석유파동으로 파운드는 '석유 통화'로 대접받으며 1980년 한때 2.40달러 선까지 올랐습니다. 대처 정부의 고금리 정책이 겹치면서 파운드는 더 강해졌고, 제조업은 수출 경쟁력을 잃고 급격히 위축되었습니다. 천연자원 호황이 통화 강세를 불러 제조업을 약화시키는 현상을 '네덜란드 병(Dutch Disease)'이라 부르는데, 이 용어는 1977년 11월 『이코노미스트』가 네덜란드 흐로닝언 가스전 사례를 분석하며 처음 썼습니다.[^10] 다만 1980년대 초 영국 제조업 붕괴에서 석유 효과와 통화긴축 효과가 각각 얼마나 작용했는지는 지금도 경제학자들 사이에 논쟁이 있습니다.
② 세수는 어디로 갔나. 북해 석유 세수는 1980년대 중반 정점을 찍었습니다. 일반적인 평가는 이 돈이 소득세 인하와, 탈공업화 과정에서 불어난 실업급여·사회보장 지출을 메우는 데 쓰였다는 것입니다. 비판론자들은 일생에 한 번뿐인 횡재를 경상 지출로 소비했다고 말하고, 옹호론자들은 그 돈이 고통스러운 구조조정의 충격을 흡수한 완충재였다고 말합니다. 분명한 것은 그 돈이 미래 세대를 위한 자산으로 남지 않았다는 점입니다.
③ 국가 소유의 해체. 노동당 정부는 1975년 브리티시 국영석유공사(BNOC)를 세워 국가 지분을 확보하려 했습니다. 영국도 처음에는 노르웨이와 비슷한 길을 걷기 시작했던 셈입니다. 그러나 IMF 합의의 일환으로 1977년 6월 정부 보유 BP 주식 약 5억 6천만 파운드어치가 매각되었고, 대처 정부는 1982년 BNOC의 생산 부문을 브리토일(Britoil)로 분리해 민영화하기 시작했습니다.
노르웨이는 왜 다른 길을 갔나?
| 구분 | 영국 | 노르웨이 |
|---|---|---|
| 첫 대형 발견·생산 | 1970년 포티스 발견, 1975년 생산 | 1969년 에코피스크 발견, 1971년 생산 |
| 발견 이후 상황 | 재정·외환 위기, IMF 구제금융 | 상대적으로 안정된 재정, 작은 인구 |
| 국가 소유 구조 | BNOC(1975) → 1980년대 민영화 | 스타토일(1972, 현 에퀴노르) 중심 국가 주도 |
| 경제 내 석유 비중 | 대형 경제의 한 부문 | 국가 경제와 재정의 핵심 |
| 오일 머니 사용처 | 감세, 사회보장 지출, 적자 보전 | 1970~80년대 차입·지출 확대 → 1990년 석유기금 설립 |
| 오늘날 | 국부펀드 없이 생산 감소기 진입 | 정부연기금-글로벌(GPFG), 세계 최대급 국부펀드 |
노르웨이는 영국보다 먼저 기름을 발견했고, 먼저 원칙을 세웠습니다. 1971년 노르웨이 의회는 이른바 석유 10계명 을 채택해 석유 자원은 국민 전체의 것이며 국가가 통제한다는 원칙을 확립했고, 1972년 국영 스타토일을 설립했습니다.
그러나 노르웨이의 길을 '처음부터 옳았던 제도의 승리'로만 그리면 역사를 단순화하게 됩니다. 노르웨이도 1970년대에는 미래의 석유 수입을 담보로 빌려 쓰고 지출을 늘렸습니다. 1986년 유가 폭락으로 경제가 크게 흔들렸고, 1980년대 말부터 1990년대 초까지는 심각한 은행 위기를 겪었습니다. 석유기금법은 바로 이 시기인 1990년에 제정되었고, 첫 자금은 재정이 흑자로 돌아선 1996년에야 들어갔습니다. 펀드의 기대 수익 범위 안에서만 재정에 쓰도록 한 재정 준칙(handlingsregelen)은 2001년에 도입되었습니다.[^11]
차이를 만든 요인은 여럿이었습니다.
- 출발선: 영국은 빚을 갚으며 기름을 퍼 올렸고, 노르웨이는 상대적 여유 속에서 시작했습니다.
- 규모: 인구 400만 명 남짓의 노르웨이에게 석유는 국가 경제의 성격 자체를 바꾸는 크기였고, 관리하지 않으면 경제 전체가 잠식된다는 위기감이 컸습니다.
- 소유: 처음부터 국가가 소유했기에 수입의 사용처를 결정할 권한도 국가에 남았습니다.
- 학습: 1986년의 충격과 은행 위기라는 실패가 제도를 만들었습니다.
- 타이밍과 정치: 노르웨이가 펀드를 만든 1990년대에는 유가가 비교적 낮았지만 생산량이 늘고 있었고, 초당적 합의가 유지되었습니다. 영국은 석유 세수가 정점이던 1980년대에 국가의 역할을 축소하는 개혁의 한복판에 있었습니다.
덴마크는 북해 수입을 주로 대외 부채를 줄이고 에너지 자립도를 높이는 데 썼습니다. 네덜란드는 가스 호황 속에 복지 지출을 늘렸다가 제조업 경쟁력 약화를 겪으며 '네덜란드 병'이라는 이름을 남겼습니다.
같은 바다의 기름은 각 나라가 이미 가지고 있던 제도와 정치의 성격을 증폭시켰습니다. 다만 그 결과는 제도만이 아니라 타이밍, 규모, 그리고 실패에서 배울 기회가 언제 왔느냐에도 크게 좌우되었습니다.
6부. 케인스주의는 무엇이 죽었나?
'실패'의 내용
① 공급 충격 앞에서 수요 관리는 무력했다. 1970년대 침체는 수요 부족이 아니라 유가 폭등이라는 공급 충격에서 왔습니다. 공급이 줄어든 경제에 수요를 불어넣으면 생산이 아니라 물가가 오릅니다.
② 기대 인플레이션을 무시했다. 1968년 밀턴 프리드먼과 에드먼드 펠프스는 사람들이 인플레이션을 예상하기 시작하면 실업과 물가의 교환관계가 사라진다고 경고했습니다. 1970년대 영국은 이 경고를 실증한 사례가 되었습니다.
③ 개방경제와 자본 이동이라는 새로운 제약. 케인스주의의 황금기는 자본 통제와 고정환율의 시대였습니다. 자본 이동이 커지자 한 나라의 재정 확대는 곧바로 통화가치와 국채 시장의 심판을 받게 되었습니다.
④ 소득정책의 정치적 한계. 영국의 전후 합의는 인플레이션을 정부·노조 간 임금 합의로 억누르려 했습니다. 1975 ~ 77년 이 방식은 실제로 효과를 냈습니다. 노조가 자발적 상한을 받아들이면서 물가가 꺾였습니다. 그러나 IMF 합의 이후 긴축 속에서 실질임금이 계속 깎이자 노조 현장의 인내는 바닥났습니다. 1978년 캘러헌 정부가 5% 임금 상한을 고집하자, 이를 거부한 대규모 파업이 이어졌습니다. 1978~79년 겨울 불만의 겨울(Winter of Discontent) 입니다. 같은 시기 노동당 내부에서는 의원단과 당원·노조 사이의 균열도 깊어졌습니다. 1979년 3월 캘러헌 정부는 불신임안에서 한 표 차로 패했고, 5월 총선에서 마거릿 대처가 집권했습니다.
1976년의 IMF 합의와 1979년 대처의 집권 사이에는 이렇게 '소득정책의 붕괴'라는 다리가 놓여 있습니다. 1976년은 사상의 전환점이었고, 1979년은 그 전환이 정치적으로 완성된 해였습니다.
케인스주의 내부의 분화
1970년대의 논쟁을 '케인스주의 대 통화주의'의 이분법으로만 보면 중요한 것을 놓칩니다. 같은 케인스의 후예들이 서로 다른 처방을 내놓고 있었습니다.
- 재무부의 정통 케인스주의자들: 수요 관리와 소득정책을 결합한 전후 합의 모델을 고수했습니다.
- 케임브리지 포스트케인지언: 고들리의 CEPG와 칼도는 문제의 핵심을 제조업 경쟁력과 무역수지로 보고 수입 통제를 처방했습니다. 이것이 벤의 AES로 이어졌습니다.
- 크로스랜드류의 사민주의자들: 성장과 복지를 통한 평등이라는 정치적 목표를 위해 수요 관리가 필요하다고 보았습니다.
케인스의 제자 조앤 로빈슨은 일찍이 전후 주류가 케인스를 단순화한 정책 공식을 '사생아 케인스주의(bastard Keynesianism)'라고 비판했습니다. 1976년에 무너진 것은 정확히 이 단순화된 공식, 즉 어떤 상황에서도 수요를 늘리면 고용이 따라온다는 믿음이었습니다.
그러나 케인스는 돌아왔다
케인스 자신은 인플레이션을 누구보다 경계한 사람이었습니다. 그는 『평화의 경제적 귀결』에서 통화 가치를 훼손하는 것이 사회의 기반을 뒤흔드는 가장 확실한 방법이라고 경고했습니다. 그가 처방한 재정 확대는 불황기의 처방이었습니다.
1976년 이후 득세한 통화주의 역시 1980년대 초 영국에서 통화량 목표가 거듭 빗나가며 한계를 드러냈고, 영국은 1980년대 중반 통화량 목표제를 사실상 버렸습니다. 그리고 2008년 금융위기와 2020년 팬데믹 때 세계 각국은 다시 대규모 재정 확대라는 케인스의 처방을 꺼내 들었습니다.
1976년에 죽은 것은 케인스가 아니라, 어떤 상황에서도 같은 약을 처방할 수 있다는 믿음이었습니다.
에필로그 「시사 노트」: 2026년, 또 한 명의 힐리
이 장은 역사 서술이 아니라 2026년 10월 현재의 시사 상황을 1976년과 나란히 놓아 보는 논평입니다. 사실관계는 각주의 보도를 근거로 했습니다.
2026년 7월 20일, 앤디 버넘(Andy Burnham)이 영국 총리에 취임하며 레이철 리브스 후임 재무장관에 존 힐리(John Healey)를 임명했습니다.[^12] 그리고 10월 1일, 영국 30년물 국채 금리는 장중 6.029%까지 오르며 1998년 초 이후 최고 수준을 기록했습니다. 에너지발 인플레이션 위험, 영란은행의 추가 긴축 가능성, 대규모 국채 공급, 그리고 10월 28일 예산안을 앞둔 재정 불확실성이 겹친 결과로 분석됩니다.[^13]
50년 전 데니스 힐리가 히스로에서 발길을 돌렸던 그 자리에, 이름이 같은 또 한 명의 재무장관이 서 있는 셈입니다. 물론 이것은 우연일 뿐이고, 2026년의 영국은 1976년의 영국이 아닙니다. 파운드는 자유롭게 변동하고, 영란은행은 독립적인 통화정책을 운용하며, 국가 부채의 대부분은 자국 통화 표시 국채입니다. 외환보유액이 바닥나 IMF의 문을 두드려야 하는 구조가 아닙니다.
그래서 1976년이 2026년에 건네는 것은 교훈이라기보다 질문에 가깝습니다.
- 시장의 신뢰가 숫자보다 먼저 움직일 때, 정부는 무엇으로 그 신뢰를 붙잡을 수 있는가. 1976년의 '살짝 밀기'와 2022년 트러스 정부의 '미니 예산'은 서로 다른 시대에 같은 질문을 던졌습니다.
- 지금 시장과 정부가 함께 들여다보는 재정 전망은 어떤 가정 위에 서 있는가. 그 가정이 바뀌면 숫자는 얼마나 달라지는가. 110억 파운드가 56억 파운드로 끝났던 1977년의 경험은, 비관적 숫자도 낙관적 숫자만큼 틀릴 수 있다는 사실을 상기시킵니다.
- 국제 질서의 '저자'였다는 기억은 오늘의 협상력에 얼마나 남아 있는가.
- 한 세대에 한 번 오는 횡재를, 한 사회는 소비할 것인가 남길 것인가. 그리고 그 결정은 누가, 어떤 제도를 통해 내리는가.
1976년 12월, 영국은 IMF 합의를 국가적 수치로 받아들였습니다. 50년이 지난 지금 돌아보면, 진짜 수치가 무엇이었는지는 여전히 논쟁적입니다. IMF에 간 것 자체였을까, 틀린 숫자를 믿은 것이었을까, 아니면 위기가 지나간 뒤 손에 쥔 횡재를 미래를 위해 남기지 못한 것이었을까. 그 답을 정하는 일은, 아마 다음 세대의 힐리들에게 남겨진 몫일 것입니다.
부록 A. 압축 연표
| 시기 | 사건 |
|---|---|
| 1944.7 | 브레턴우즈 회의, IMF 설립 합의 |
| 1956 | 수에즈 위기, 철군 약속 후 IMF 지원 |
| 1967.11 | 파운드 평가절하 (2.80 → 2.40달러) |
| 1969.12 / 1971 | 노르웨이 에코피스크 발견 / 생산 개시, '석유 10계명' |
| 1971.8 | 닉슨 쇼크 |
| 1972 | 파운드 변동환율 이행, 노르웨이 스타토일 설립 |
| 1973.10 | 제1차 석유파동 |
| 1975.6 / 11 | 북해 아가일 첫 원유 상륙 / 포티스 가동, BNOC 설립 |
| 1975.8 | 물가상승률 26.9% 정점, 실업자 100만 명 돌파 |
| 1976.3.5 | 파운드 사상 처음 2달러 붕괴 |
| 1976.4.5 | 캘러헌 총리 취임 |
| 1976.6.7 | 53억 달러 단기 신용 (만기 12.9) |
| 1976.9.28 | 힐리 히스로 회군, 캘러헌 블랙풀 연설 |
| 1976.9.29 | IMF 39억 달러 차관 신청 발표 |
| 1976.10 | MLR 15%, 파운드 1.55달러대 최저 |
| 1976.11.1 | IMF 실사단 런던 도착 |
| 1976.12.15 | 힐리, 지출 삭감·BP 주식 매각·PSBR 상한 발표 |
| 1977.1.3 | IMF 이사회 승인 |
| 1977.1 | 바젤 스털링 잔액 안전망 합의 |
| 1977.6 | BP 주식 매각 |
| 1977/78 | 실제 PSBR 약 55억~56억 파운드 |
| 1978~79 | 불만의 겨울 |
| 1979.5 | 대처 집권, IMF 차관 상환 완료 무렵 |
| 1980 | 파운드 2.40달러 선까지 강세 |
| 1990 / 1996 | 노르웨이 석유기금법 제정 / 첫 적립 |
| 2001 | 노르웨이 재정 준칙 도입 |
부록 B. 주석 및 참고문헌
[^1]: Denis Healey, The Time of My Life, Michael Joseph, 1989. 히스로 회군과 PSBR 전망에 대한 회고.
[^2]: James Callaghan, Leader's Speech, Labour Party Conference, Blackpool, 28 September 1976. 연설 원문은 British Political Speech 아카이브 등에서 확인할 수 있다. 본문 인용은 필자의 번역.
[^3]: Benn Steil, The Battle of Bretton Woods: John Maynard Keynes, Harry Dexter White, and the Making of a New World Order, Princeton University Press, 2013.
[^4]: 영국 소매물가지수(RPI) 기준. 1975년 8월 전년 동월 대비 26.9%가 월간 정점이며, 1975년 연평균 상승률은 약 24.2%로 집계된다. 자료에 따라 '1975년 물가상승률'로 두 수치가 혼용되므로 기준을 함께 밝혔다.
[^5]: Kathleen Burk & Alec Cairncross, "Goodbye, Great Britain": The 1976 IMF Crisis, Yale University Press, 1992. 미국·서독의 입장, 내각 논쟁, 협상 경과에 관한 표준 연구.
[^6]: Douglas Wass, Decline to Fall: The Making of British Macro-economic Policy and the 1976 IMF Crisis, Oxford University Press, 2008. 당시 재무부 사무차관의 내부 시각. 함께 참고: Edmund Dell, A Hard Pounding: Politics and Economic Crisis 1974–1976, Oxford University Press, 1991.
[^7]: Richard Roberts, When Britain Went Bust: The 1976 IMF Crisis, OMFIF Press, 2016.
[^8]: Margaret Garritsen de Vries, The International Monetary Fund 1972–1978: Cooperation on Trial, IMF, 1985. IMF 공식 역사서로 영국 대기성 차관 협상 경과를 다룬다.
[^9]: PSBR 전망치와 실제치는 연구에 따라 105억112억 파운드(전망), 54억56억 파운드(실제)로 약간씩 다르게 제시된다. 본문은 대표 범위를 사용했다. 참고: Burk & Cairncross(1992), Wass(2008).
[^10]: "The Dutch Disease", The Economist, 26 November 1977.
[^11]: 노르웨이 정부연기금법 및 Norges Bank Investment Management(NBIM) 공식 자료. 석유기금은 1990년 법 제정, 1996년 첫 적립, 2006년 현재의 정부연기금-글로벌(GPFG)로 개편되었다.
[^12]: IG, "UK Gilt Yields Explained: What Burnham's New Chancellor Means for Bond Investors", 2026년 7월 21일.
[^13]: LSEG 데이터 인용 보도, "UK 30-year gilt yield breaches 6% for first time since 1998", 2026년 10월 1일.